Die Nachfrage nach nachhaltigen Geldanlagen ist in den vergangenen Jahren deutlich gestiegen. Immer mehr Menschen möchten ihr Kapital nicht nur gewinnbringend anlegen, sondern gleichzeitig einen positiven Beitrag für Umwelt, Klima und Gesellschaft leisten. Doch wie nachhaltig sind die angebotenen Finanzprodukte tatsächlich? Und woran können Anleger erkennen, ob ein Fonds wirklich ihren ethischen und ökologischen Vorstellungen entspricht?
Genau hier setzt die Europäische Union an. Mit der geplanten Überarbeitung der Sustainable Finance Disclosure Regulation (SFDR) sollen die Transparenz und Vergleichbarkeit nachhaltiger Finanzprodukte verbessert werden. Die bisherigen Regelungen haben in der Praxis nicht alle Erwartungen erfüllt. Zu komplizierte Informationen, unterschiedliche Auslegungen und die Gefahr des sogenannten Greenwashings haben bei vielen Anlegern für Verunsicherung gesorgt.
Die geplante SFDR-Reform könnte deshalb zu einem wichtigen Wendepunkt für nachhaltige Geldanlagen in Europa werden. Wir erklären, was sich ändern soll, welche neuen Kategorien vorgesehen sind und worauf Anleger künftig besonders achten sollten.
Was ist die SFDR überhaupt?
Die Abkürzung SFDR steht für Sustainable Finance Disclosure Regulation. Auf Deutsch wird sie als Offenlegungsverordnung für nachhaltige Finanzprodukte bezeichnet.
Die Verordnung gilt seit März 2021 und verpflichtet Finanzmarktteilnehmer und Finanzberater dazu, bestimmte Informationen über Nachhaltigkeitsrisiken und Nachhaltigkeitsmerkmale ihrer Produkte offenzulegen.
Das Ziel: Anleger sollen besser nachvollziehen können, welche Rolle ökologische, soziale und verantwortungsvolle Unternehmensführung bei einer Geldanlage spielen.
Ein wesentlicher Bestandteil der bisherigen SFDR sind drei häufig verwendete Artikel:
- Artikel 6: Finanzprodukte, die keine besonderen nachhaltigkeitsbezogenen Merkmale oder Anlageziele verfolgen. Nachhaltigkeitsrisiken müssen dennoch berücksichtigt und offengelegt werden.
- Artikel 8: Finanzprodukte, die unter anderem ökologische oder soziale Merkmale bewerben und bestimmte Voraussetzungen erfüllen.
- Artikel 9: Finanzprodukte, die nachhaltige Investitionen als Anlageziel verfolgen.
Gerade die Artikel 8 und 9 haben sich in der Finanzbranche zu einer Art Orientierungssystem entwickelt. Viele Anleger verbinden damit unterschiedliche Nachhaltigkeitsstufen.
Allerdings gibt es einen entscheidenden Haken: Die Artikel 8 und 9 waren ursprünglich keine offiziellen Qualitätssiegel für nachhaltige Geldanlagen. Trotzdem wurden sie in der Praxis häufig wie solche behandelt. Das hat zu Missverständnissen geführt und die Vergleichbarkeit erschwert.
Warum muss die EU die bisherigen Regeln überarbeiten?
Die ursprüngliche Idee der SFDR war gut: Mehr Transparenz sollte Anlegern helfen, nachhaltige Finanzprodukte besser zu beurteilen.
In der praktischen Umsetzung zeigten sich jedoch verschiedene Probleme.
1. Zu viele Informationen, zu wenig Verständlichkeit
Die Offenlegungspflichten haben umfangreiche Dokumentationen hervorgebracht. Für private Anleger sind diese Informationen häufig schwer verständlich. Wer sich für einen nachhaltigen Fonds interessiert, möchte schließlich wissen, worin sein Geld investiert wird und welche ökologischen oder sozialen Ziele damit verfolgt werden.
2. Artikel 8 und Artikel 9 wurden häufig als Nachhaltigkeitssiegel verstanden
Obwohl die beiden Kategorien ursprünglich keine offiziellen Güteklassen darstellen sollten, wurden sie in der Vermarktung häufig entsprechend verwendet. Dadurch entstand der Eindruck, dass ein Artikel-9-Fonds grundsätzlich nachhaltiger sein müsse als ein Artikel-8-Fonds. Eine solche pauschale Aussage ist jedoch nicht gerechtfertigt.
3. Greenwashing bleibt ein Problem
Manche Finanzprodukte vermitteln einen besonders nachhaltigen Eindruck, obwohl ihre tatsächlichen Anlagekriterien nicht unbedingt den Erwartungen umweltbewusster Anleger entsprechen.
Ein Fonds kann beispielsweise ökologische oder soziale Merkmale berücksichtigen und dennoch Unternehmen enthalten, deren Geschäftsmodelle kritische Fragen aufwerfen.
4. Die Vergleichbarkeit fehlt
Unterschiedliche Anbieter verwenden unterschiedliche Nachhaltigkeitsstrategien, Ausschlusskriterien und Bewertungsmethoden. Für Anleger ist es deshalb oftmals schwierig, zwei vermeintlich nachhaltige Fonds objektiv miteinander zu vergleichen.
Die EU möchte diese Schwachstellen nun gezielt angehen.
SFDR 2.0: Drei neue Kategorien für nachhaltige Finanzprodukte
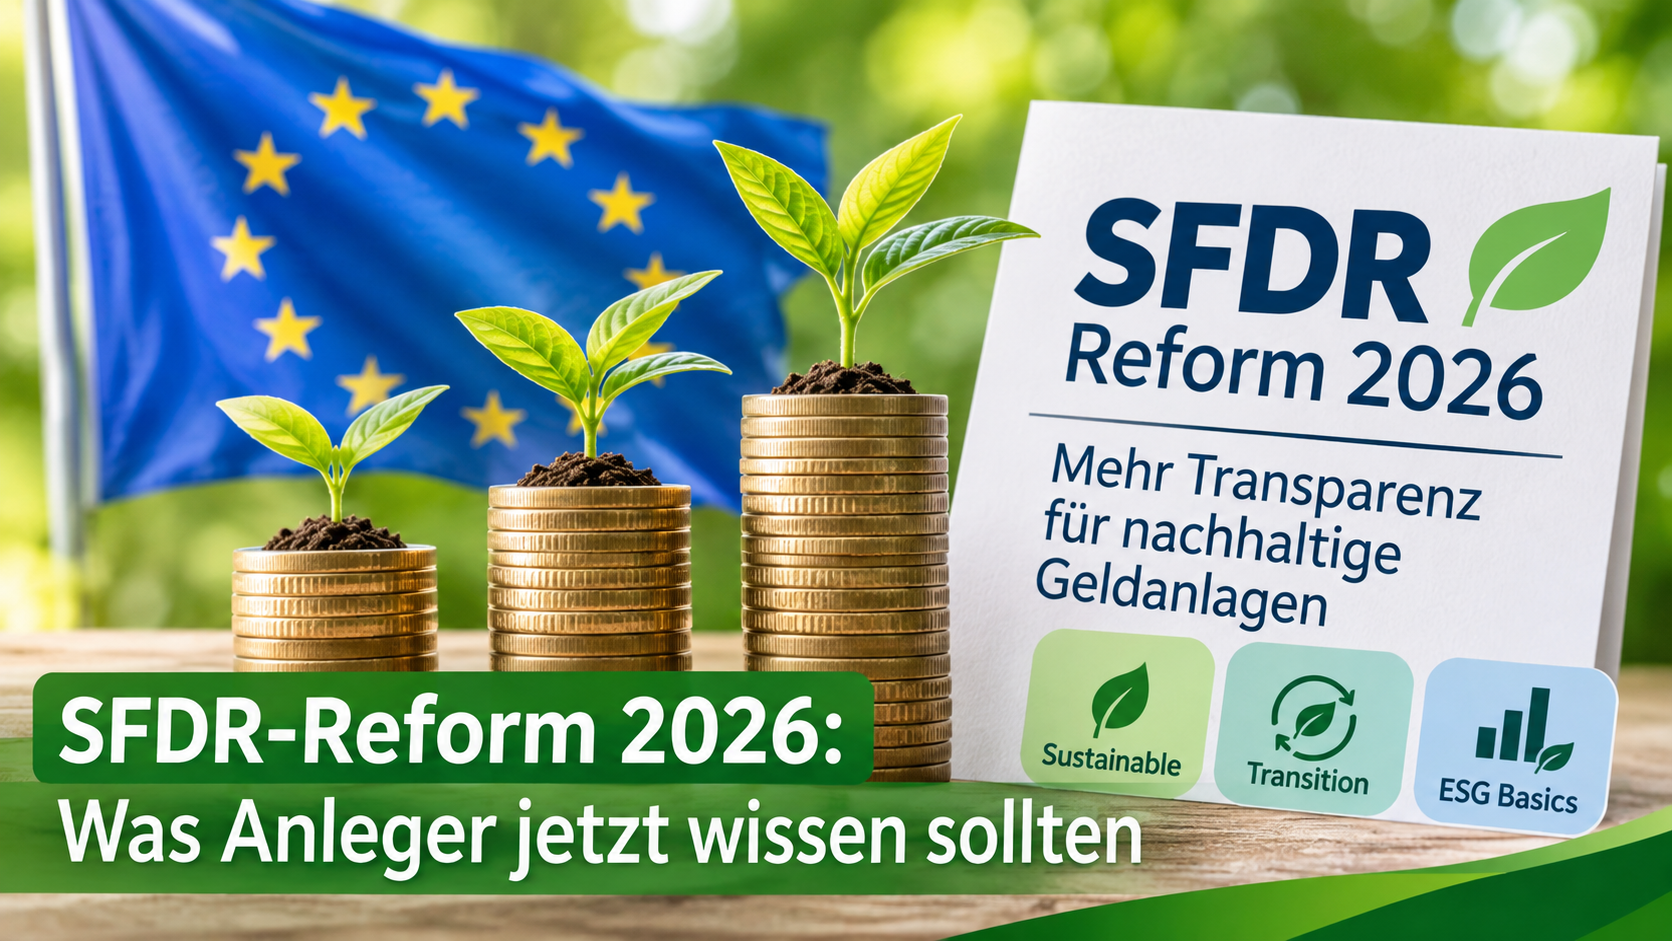
Der wichtigste Bestandteil der geplanten Reform ist die Einführung eines neuen Kategoriensystems.
Statt der bisherigen Artikel-8- und Artikel-9-Systematik sollen drei klarer definierte Produktkategorien eingeführt werden:
1. Sustainable – Nachhaltige Geldanlagen
Diese Kategorie soll Finanzprodukte umfassen, die einen konkreten Beitrag zu Nachhaltigkeitszielen leisten. Dazu gehören beispielsweise Investitionen in Unternehmen oder Projekte, die bereits hohe Nachhaltigkeitsstandards erfüllen.
Beispiele könnten Unternehmen aus den Bereichen erneuerbare Energien, nachhaltige Infrastruktur oder Umwelttechnologien sein.
2. Transition – Geldanlagen im Wandel
Diese Kategorie richtet sich an Finanzprodukte, die Kapital in Unternehmen oder Projekte lenken, die noch nicht vollständig nachhaltig wirtschaften, sich aber auf einem glaubwürdigen Weg der Transformation befinden.
Ein Beispiel wären Industrieunternehmen, die ihre Produktionsprozesse schrittweise klimafreundlicher gestalten.
3. ESG Basics – Grundlegende ESG-Integration
Hier sollen Finanzprodukte eingeordnet werden, die ökologische, soziale oder Aspekte verantwortungsvoller Unternehmensführung in ihre Anlageentscheidungen einbeziehen, aber nicht die strengeren Anforderungen der beiden anderen Kategorien erfüllen.
Dazu gehören beispielsweise Fonds, die bestimmte ESG-Risiken berücksichtigen oder einzelne Nachhaltigkeitsmerkmale in ihre Anlagestrategie integrieren.
Die drei Kategorien sollen Anlegern eine bessere Orientierung geben und klarer unterscheiden, welche Nachhaltigkeitsstrategie ein Finanzprodukt tatsächlich verfolgt.
Die 70-Prozent-Regel: Ein wichtiger Schritt zu mehr Transparenz?
Ein besonders interessanter Bestandteil des Reformvorschlags ist die geplante Mindestquote von 70 Prozent.
Danach sollen kategorisierte Finanzprodukte mindestens 70 Prozent ihres Portfolios entsprechend der jeweiligen Nachhaltigkeitsstrategie investieren.
Zusätzlich sind Ausschlüsse für bestimmte schädliche Branchen und Aktivitäten vorgesehen.
Das könnte die Aussagekraft der neuen Kategorien erheblich verbessern. Anleger sollen künftig leichter erkennen können, ob ein Finanzprodukt seine versprochene Nachhaltigkeitsstrategie tatsächlich umsetzt.
Allerdings ist wichtig: Eine Mindestquote von 70 Prozent bedeutet nicht automatisch, dass die übrigen 30 Prozent des Portfolios vollständig nachhaltig oder unproblematisch sind. Deshalb bleibt ein genauer Blick auf die konkreten Anlagebedingungen und Ausschlusskriterien unverzichtbar.
Auch die konkrete Ausgestaltung der Anforderungen kann sich im weiteren Gesetzgebungsverfahren noch verändern.
Was bedeutet die SFDR-Reform für private Anleger?
Für private Anleger könnte die Reform einige Vorteile bringen.
Mehr Transparenz: Die neuen Kategorien sollen auf den ersten Blick zeigen, welche Nachhaltigkeitsstrategie ein Fonds verfolgt.
Bessere Vergleichbarkeit: Einheitlichere Kriterien könnten es einfacher machen, verschiedene nachhaltige Finanzprodukte miteinander zu vergleichen.
Weniger Greenwashing: Klare Anforderungen und Einschränkungen bei der Verwendung von Nachhaltigkeitsbegriffen sollen verhindern, dass Finanzprodukte mit unzutreffenden Nachhaltigkeitsversprechen beworben werden.
Einfachere Informationen: Die EU möchte die bisherigen Offenlegungspflichten reduzieren und Informationen für Privatanleger verständlicher gestalten.
Doch trotz aller Verbesserungen sollten Anleger eines nicht vergessen: Eine neue EU-Kategorie ersetzt keine individuelle Prüfung der tatsächlichen Investitionen.
Denn was für den einen Anleger nachhaltig ist, muss nicht zwangsläufig den ethischen Vorstellungen eines anderen entsprechen.
Nachhaltig investieren bedeutet mehr als ESG
Hier liegt ein besonders wichtiger Punkt, der bei der Auswahl einer Geldanlage häufig zu kurz kommt.
Die Begriffe ESG und Nachhaltigkeit werden im Finanzbereich oft gleichgesetzt. Das ist jedoch nicht ganz richtig.
ESG steht für:
- Environmental: Umwelt- und Klimaschutz.
- Social: Soziale Verantwortung, beispielsweise faire Arbeitsbedingungen und Menschenrechte.
- Governance: Verantwortungsvolle Unternehmensführung.
ESG-Kriterien können ein hilfreiches Instrument sein, um Unternehmen und Finanzprodukte zu bewerten. Sie beantworten jedoch nicht automatisch die Frage, ob eine Geldanlage den persönlichen ethischen und ökologischen Vorstellungen entspricht.
Ein Unternehmen kann beispielsweise bei bestimmten ESG-Kennzahlen gut abschneiden und dennoch in Geschäftsfeldern tätig sein, die ein Anleger grundsätzlich ablehnt.
Deshalb kommt es auf die konkreten Anlagegrundsätze an.
Warum Ausschlusskriterien so wichtig sind
Wer wirklich ethisch und ökologisch investieren möchte, sollte sich nicht allein auf die Einstufung eines Finanzprodukts verlassen.
Entscheidend ist auch die Frage, welche Unternehmen und Branchen bewusst ausgeschlossen werden.
Dazu können beispielsweise gehören:
- Rüstungsindustrie und Waffenproduktion
- Kohle, Erdöl und Erdgas
- Atomenergie
- Kinderarbeit und schwere Menschenrechtsverletzungen
- Tierversuche und industrielle Massentierhaltung
- Tabakproduktion und andere kontroverse Geschäftsfelder
Welche Ausschlusskriterien sinnvoll sind, hängt von den individuellen Wertvorstellungen und der konkreten Anlagestrategie ab.
Bei einer konsequent ethisch-ökologischen Geldanlage sollten diese Kriterien transparent definiert und nachvollziehbar umgesetzt werden.
Worauf sollten Anleger bei nachhaltigen Fonds künftig achten?
Auch mit einer reformierten SFDR bleibt es wichtig, genauer hinzusehen.
Wer sein Geld nachhaltig investieren möchte, sollte sich vor einer Anlageentscheidung insbesondere folgende Fragen stellen:
- Welche Unternehmen befinden sich tatsächlich im Fonds? Ein Blick auf die größten Positionen kann bereits wichtige Erkenntnisse liefern.
- Welche Branchen werden ausgeschlossen? Gibt es verbindliche Ausschlusskriterien oder lediglich allgemeine Nachhaltigkeitsziele?
- Wie wird Nachhaltigkeit bewertet? Welche konkreten Kriterien verwendet der Anbieter?
- Welche Ziele verfolgt der Fonds? Geht es um ökologische Wirkung, soziale Verantwortung oder lediglich um die Berücksichtigung bestimmter ESG-Risiken?
- Wie transparent ist die Anlagestrategie? Werden die Kriterien nachvollziehbar dokumentiert und regelmäßig überprüft?
Gerade die Kombination aus positiven Nachhaltigkeitskriterien und konsequenten Ausschlüssen kann entscheidend sein.
Denn nachhaltiges Investieren bedeutet nicht nur, Unternehmen mit guten Zukunftsperspektiven zu finden. Es bedeutet auch, bewusst zu entscheiden, welche Geschäftsfelder man mit seinem Kapital nicht unterstützen möchte.
Wann tritt die neue SFDR-Regulierung in Kraft?
Die Überarbeitung der SFDR ist heute (am 10. November 2026) noch nicht abgeschlossen.
Der aktuelle Stand:
- November 2025: Die Europäische Kommission legt ihren Reformvorschlag vor.
- Juni 2026: Der Rat der Europäischen Union beschließt seine Verhandlungsposition.
- September 2026: Der zuständige Ausschuss des Europäischen Parlaments nimmt seinen Bericht an.
- Oktober 2026: Das Parlament bestätigt das Verhandlungsmandat für die Gespräche mit dem Rat.
Die Trilog-Verhandlungen haben am 22. Oktober 2026 in Straßburg begonnen, ein zweites Treffen ist für den 19. November angesetzt. Eine Einigung wird Ende 2026 oder Anfang 2027 erwartet. Je nach Übergangsfrist könnte SFDR 2.0 Ende 2028 oder Anfang 2029 gelten.
Damit ist ein wichtiger Schritt erreicht. Die drei europäischen Institutionen müssen sich nun auf einen gemeinsamen Gesetzestext verständigen. Anschließend sind weitere formelle Schritte bis zur endgültigen Verabschiedung erforderlich.
Ein verbindlicher endgültiger Einführungstermin lässt sich deshalb derzeit noch nicht seriös nennen.
Fazit: Mehr Transparenz ist gut – echte Nachhaltigkeit braucht klare Kriterien
Die geplante SFDR-Reform ist eine wichtige Entwicklung für den europäischen Markt nachhaltiger Geldanlagen.
Ein verständlicheres Kategoriensystem, verbindlichere Anforderungen und eine bessere Vergleichbarkeit könnten Anlegern künftig helfen, nachhaltige Finanzprodukte gezielter auszuwählen.
Gleichzeitig zeigt die Reform, dass die bisherige Kennzeichnung allein nicht ausreicht, um die tatsächliche Nachhaltigkeit einer Geldanlage zu beurteilen.
Wer sein Kapital verantwortungsvoll investieren möchte, sollte deshalb genauer hinschauen: Welche Unternehmen werden finanziert? Welche Branchen werden ausgeschlossen? Und welche ökologischen und sozialen Grundsätze verfolgt der Anbieter tatsächlich?
Denn nachhaltiges Investieren ist mehr als eine Fondskennzeichnung. Es ist eine bewusste Entscheidung darüber, was mit dem eigenen Geld unterstützt werden soll.
Wer sich mit nachhaltigen Geldanlagen beschäftigt, sollte deshalb nicht nur auf Renditechancen achten, sondern auch darauf, welche Unternehmen und Geschäftsfelder mit dem eigenen Kapital finanziert werden.